Ajuste por inflación (AITB / UFV)
Qué es y por qué es obligatorio
Sección titulada «Qué es y por qué es obligatorio»En Bolivia la moneda pierde valor. Un edificio comprado hace diez años por Bs 1.000.000 no vale hoy Bs 1.000.000. La Norma Contable 3 obliga a reexpresar los saldos no monetarios usando la UFV (Unidad de Fomento a la Vivienda).
Es obligatorio al cierre. Sin AITB, los estados financieros no cumplen la norma.
Qué se ajusta y qué no
Sección titulada «Qué se ajusta y qué no»| Se ajusta (no monetario) | No se ajusta (monetario) |
|---|---|
Inventarios (113…) |
Caja y bancos (111…) |
Activo fijo (121…) y su depreciación acumulada |
Cuentas por cobrar en Bs |
Inversiones (122…), activos diferidos (123…) |
Cuentas por pagar en Bs |
Patrimonio (311…) |
Impuestos por pagar |
La lógica: lo monetario ya está en bolivianos de hoy, no hace falta reexpresarlo. Lo no monetario está en bolivianos de cuando se compró, y hay que traerlo a bolivianos de hoy.
La cuenta
Sección titulada «La cuenta»factor = UFV de cierre ÷ UFV de origenajuste = saldo × (factor − 1)Ejemplo: maquinaria con saldo Bs 800.000, UFV origen 2,50000, UFV cierre 2,60000.
factor = 2,60000 ÷ 2,50000 = 1,04ajuste = 800.000 × 0,04 = 32.000La maquinaria sube Bs 32.000 y la contrapartida va a 4220101 AITB.
Las cuentas que ya existen en el plan
Sección titulada «Las cuentas que ya existen en el plan»No hay que inventar ninguna:
| Cuenta | Para qué |
|---|---|
| 4220101 | AJUSTE POR INF. Y TENENCIA DE BIENES — la contrapartida principal |
| 4230101 | MANTO. DE VALOR EN UFV CTAS IMPOSITIVAS |
| 3110801 | AJUSTE DEL CAPITAL EN UFV — acá va el ajuste del capital social |
| 3110901 | AJUSTE RESERVAS PATRIMONIALES — UFV |
| 3110501 | AJUSTE GLOBAL DEL PATRIMONIO |
Camino A — Con la herramienta
Sección titulada «Camino A — Con la herramienta»http://137.184.226.175:8092/custom/boliviatax/aitb.php
Paso a paso
Sección titulada «Paso a paso»-
Entrá a la herramienta
-
Fecha de cierre:
31/03/2027(o la que corresponda)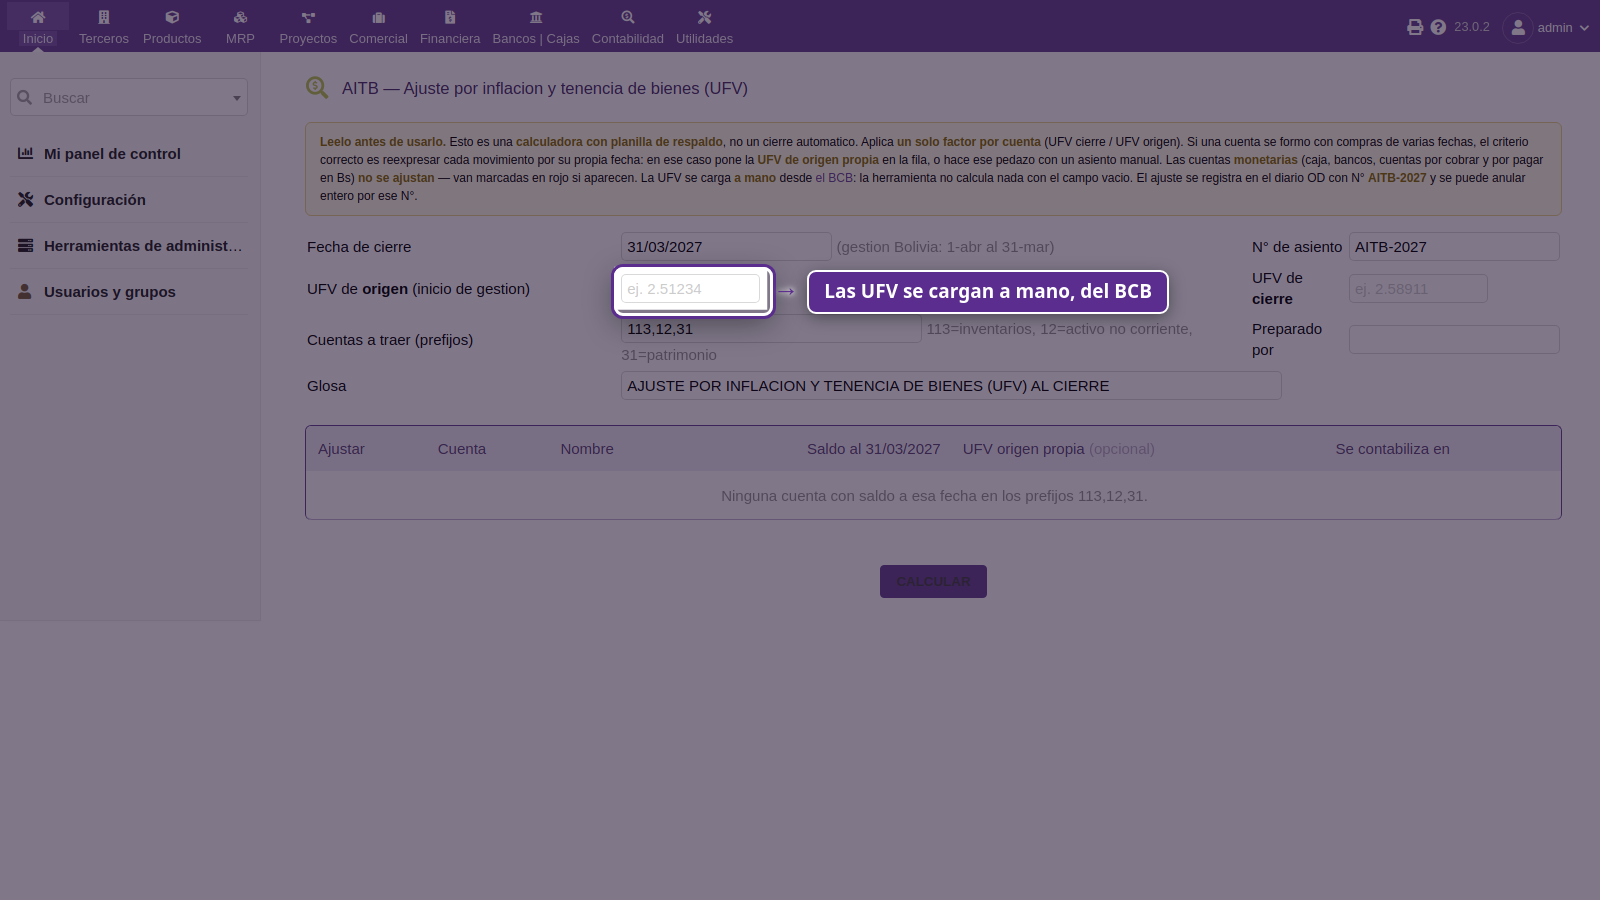 Las dos UFV se cargan a mano. Si el campo queda vacío, la herramienta no calcula nada.
-
UFV de origen y UFV de cierre: se cargan a mano, sacadas de la página del BCB. La herramienta no calcula nada si el campo está vacío — a propósito: una UFV desactualizada es peor que ninguna
-
Cuentas a traer: vienen
113,12,31. Se puede cambiar -
La lista muestra cada cuenta con su saldo acumulado a la fecha de cierre. Las monetarias salen en rojo y desmarcadas
-
Si alguna cuenta tiene su propia fecha de origen, poné su UFV origen propia en la fila
-
Calcular → muestra la planilla y el asiento propuesto, todavía sin registrar
-
Revisá que Debe = Haber
-
Registrar el asiento → queda en el diario OD con N°
AITB-2027 -
Imprimir la planilla para el respaldo firmado
Qué asiento arma
Sección titulada «Qué asiento arma»Con saldos de prueba, factor 1,04:
| Cuenta | Concepto | Debe | Haber |
|---|---|---|---|
| 1130191 | Inventario materia prima | 26.000,00 | |
| 1210301 | Maquinaria y equipo | 32.000,00 | |
| 1210302 | Depreciación acumulada | 6.720,00 | |
| 3110801 | Ajuste del capital en UFV | 80.000,00 | |
| 3110901 | Ajuste reservas patrimoniales | 4.000,00 | |
| 4220101 | AITB | 32.720,00 | |
| Totales | 90.720,00 | 90.720,00 |
Tres cosas que conviene entender de ese asiento:
- La depreciación acumulada se ajusta al Haber: crece en valor absoluto, como corresponde
- El ajuste del capital fue a 3110801, no a
3110101 - El AITB neto quedó al Debe, o sea pérdida. Es lo correcto cuando el patrimonio es mayor que los activos no monetarios: la empresa tenía su riqueza en plata, y la plata perdió valor
Si te equivocaste
Sección titulada «Si te equivocaste»La herramienta no deja registrar dos veces el mismo N°. Y tiene Anular ese ajuste, que
borra todas las líneas de ese AITB-… del Libro Mayor. Corregís los datos y lo volvés a registrar.
Camino B — A mano
Sección titulada «Camino B — A mano»Sigue siendo válido, y es el que hay que usar cuando las cuentas se formaron en fechas distintas.
- Sacá el Balance de Comprobación al 31 de marzo
- Listá las cuentas no monetarias con su saldo
- En una planilla, por cada cuenta: saldo, UFV de origen (la de la fecha en que se incorporó), UFV de cierre, factor, ajuste
- Cargá un asiento manual en el diario OD al 31 de marzo,
referencia
AITB-2027, con:- los ajustes de cada cuenta no monetaria
- los ajustes de patrimonio a
3110801/3110901/3110501 - la diferencia a
4220101
- Archivá la planilla firmada como respaldo
Después del ajuste
Sección titulada «Después del ajuste»El resultado del AITB entra en la utilidad, y por lo tanto cambia la base del IUE. Por eso el AITB va antes del IUE.