Asiento de apertura (saldos iniciales)
Cuando una empresa empieza a usar un sistema nuevo, no empieza de cero: ya tiene capital, activos, deudas y resultados de años anteriores. El asiento de apertura carga todo eso de una sola vez, para que el sistema arranque desde la realidad y no desde cero.
De dónde salen los números
Sección titulada «De dónde salen los números»Del Balance General del SIMI al 31 de marzo anterior, cerrado y aprobado. Cuenta por cuenta.
Dos cuentas del patrimonio que conviene conocer
Sección titulada «Dos cuentas del patrimonio que conviene conocer»El plan trae dos cuentas de patrimonio que no son ni capital ni resultados, y que suelen aparecer justo en el asiento de apertura:
| Cuenta | Qué es |
|---|---|
31103 |
RESERVA POR REVALÚO TÉCNICO |
31106 |
APORTES POR CAPITALIZAR |
Reserva por revalúo técnico
Sección titulada «Reserva por revalúo técnico»Cuando un activo fijo vale mucho más de lo que dice el libro —típicamente un terreno o un edificio—, un perito puede revaluarlo. El mayor valor no es una ganancia: nadie vendió nada. Va directo al patrimonio, a esta reserva.
| Cuenta | Debe | Haber | |
|---|---|---|---|
| 1210201 | VALOR DE ADQUISICION EDIF. el mayor valor | 200.000,00 | |
| 31103 | RESERVA POR REVALÚO TÉCNICO | 200.000,00 |
Desde ese momento el bien se deprecia sobre el valor nuevo, y esa depreciación va a cuentas
separadas que el plan ya tiene: 5210403 y 6110205 DEPRECIACIÓN POR REVALÚO. Están separadas
porque la depreciación del revalúo no es deducible del IUE.
Aportes por capitalizar
Sección titulada «Aportes por capitalizar»Plata que los socios ya pusieron pero que todavía no se formalizó como aumento de capital —
falta la escritura, el registro. No es un préstamo (no se devuelve) ni es capital todavía: queda en
31106 hasta que se capitaliza.
| Cuenta | Debe | Haber | |
|---|---|---|---|
| 1110203 | BANCO UNION M/NAL | 100.000,00 | |
| 31106 | APORTES POR CAPITALIZAR | 100.000,00 |
Cuando se formaliza, pasa a 31101 CAPITAL SOCIAL.
Cómo se carga
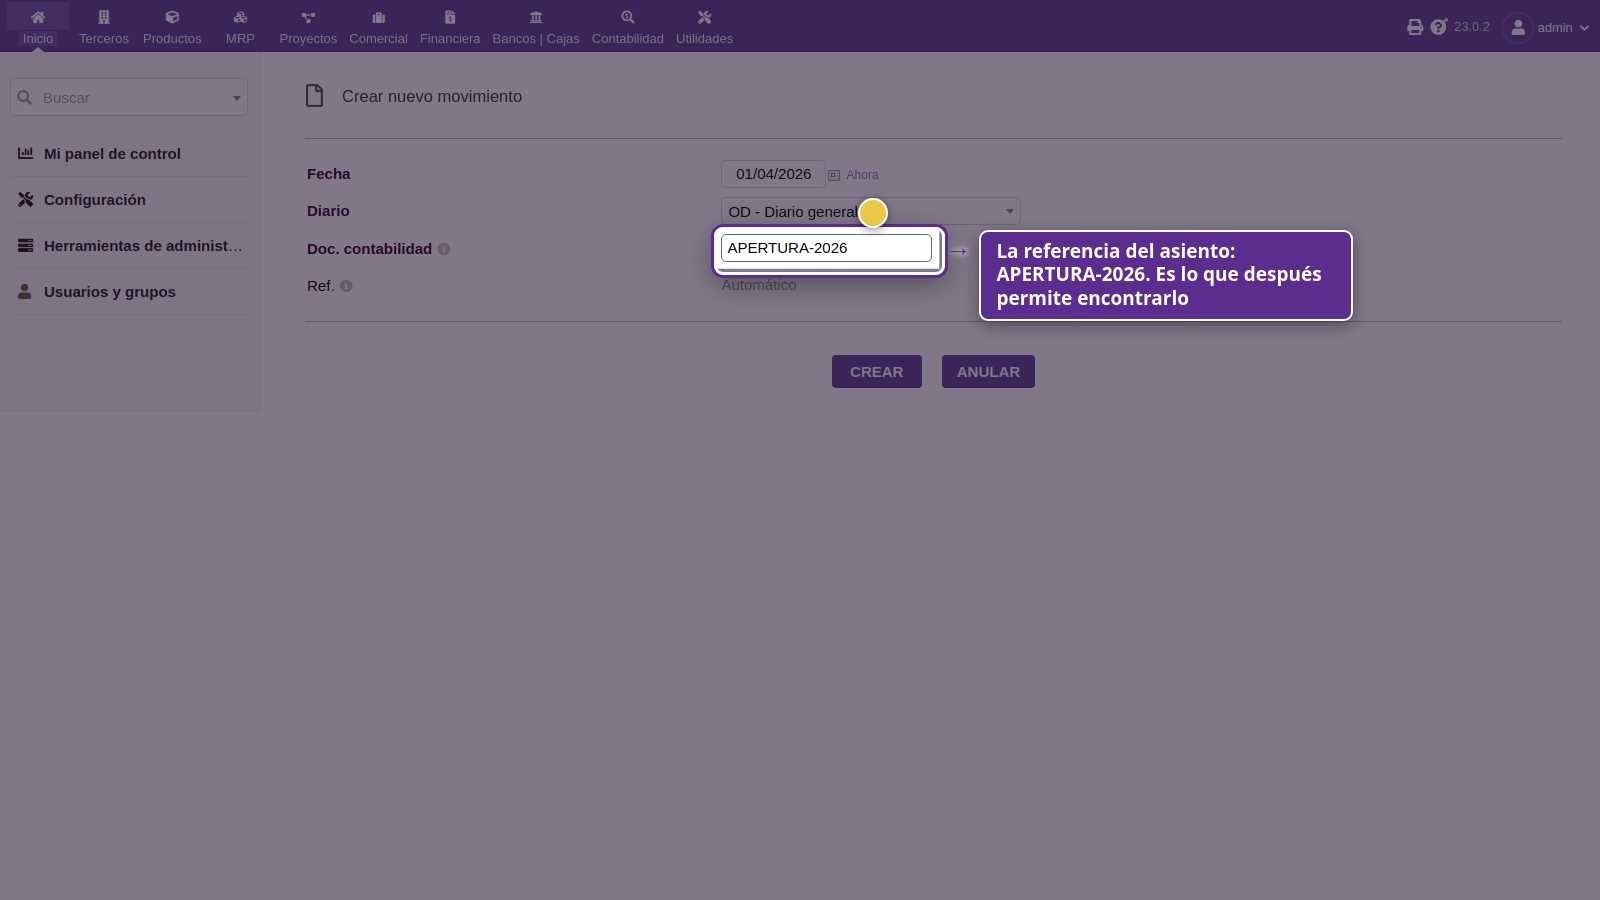
Sección titulada «Cómo se carga»Un asiento manual en el diario OD, con fecha 1 de abril
(el primer día de la gestión) y una referencia clara: APERTURA-2026.
Qué lleva
Sección titulada «Qué lleva»| Va al DEBE | Va al HABER |
|---|---|
| Caja y bancos | Proveedores |
| Cuentas por cobrar | Impuestos por pagar |
| Existencias (inventarios) | Sueldos y cargas por pagar |
| Activo fijo, a valor de adquisición | Depreciación acumulada |
| Crédito fiscal a recuperar | Capital social |
| Reservas | |
| Resultados acumulados |
Ejemplo con números inventados:
| Cuenta | Nombre | Debe | Haber |
|---|---|---|---|
| 1110101 | CAJA | 45.000,00 | |
| 1120101 | CUENTAS POR COBRAR | 1.850.000,00 | |
| 1130191 | ALMACEN MATERIA PRIMA PLANTA | 950.000,00 | |
| 1210301 | VALOR DE ADQUISICIÓN MAQ. Y EQUIPO | 3.200.000,00 | |
| 1210302 | DEP. ACUM. MAQUINARIA Y EQUIPO | 1.168.000,00 | |
| 2110101 | CUENTAS POR PAGAR PROVEEDORES | 890.000,00 | |
| 3110101 | CAPITAL SOCIAL | 2.500.000,00 | |
| 3110201 | RESERVA LEGAL | 250.000,00 | |
| 3110401 | RESULTADOS ACUMULADOS | 1.237.000,00 | |
| Totales | 6.045.000,00 | 6.045.000,00 |
Puntos delicados
Sección titulada «Puntos delicados»Después de cargarlo, verificá
Sección titulada «Después de cargarlo, verificá»- Balance de Comprobación al 1 de abril: tiene que dar Debe = Haber
- Balance General: Activo = Pasivo + Patrimonio
- Compará contra el Balance del SIMI, cuenta por cuenta