Balance de Comprobación
El Balance de Comprobación (o balance de sumas y saldos) muestra, para cada cuenta: cuánto se acumuló en el Debe, cuánto en el Haber, y cuánto quedó de saldo.
Dónde: Contabilidad → Balance de comprobación.
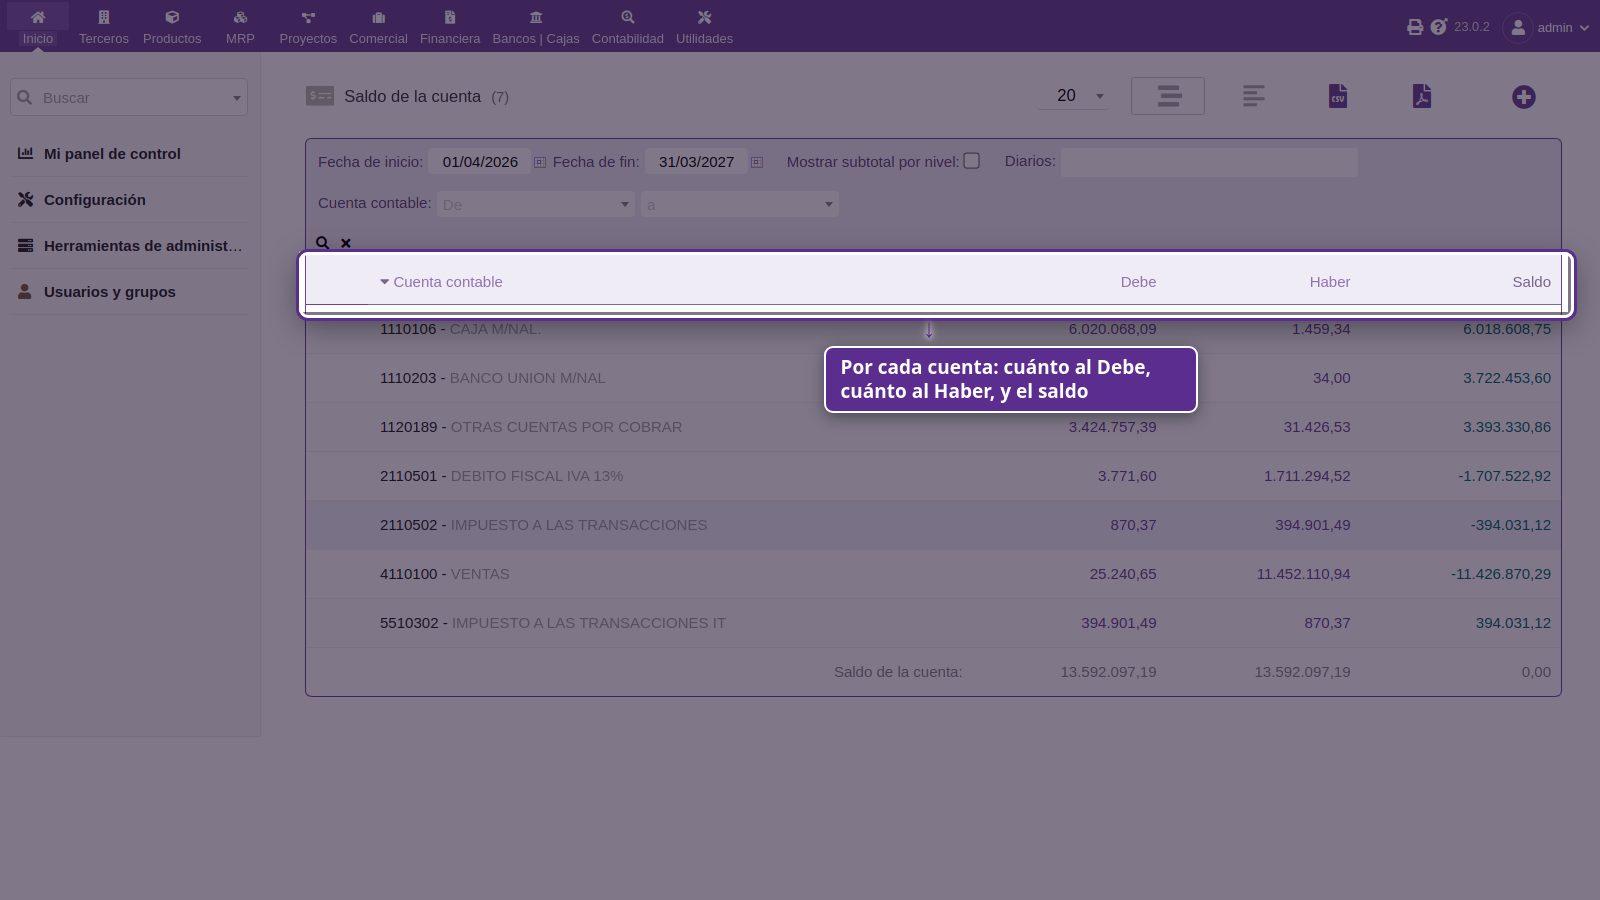 Por cada cuenta: cuánto se acumuló al Debe, cuánto al Haber, y el saldo que quedó.
Para qué sirve
Sección titulada «Para qué sirve»- Control: la suma de todos los Debe tiene que ser igual a la suma de todos los Haber. Si no, hay un error
- Insumo: de acá salen los números del Estado de Resultados y del Balance General
- Revisión: se ve rápido si una cuenta tiene un saldo que no debería (una cuenta de gasto con saldo acreedor, por ejemplo)
Cómo leerlo
Sección titulada «Cómo leerlo»| Cuenta | Debe | Haber | Saldo |
|---|---|---|---|
| 1110101 CAJA | 50.000 | 32.000 | 18.000 deudor |
| 41101 VENTAS | 0 | 11.426.870 | 11.426.870 acreedor |
- Saldo deudor = quedó más en el Debe. Normal en activos, gastos y costos
- Saldo acreedor = quedó más en el Haber. Normal en pasivos, patrimonio e ingresos
Si un activo tiene saldo acreedor, o un ingreso tiene saldo deudor, algo está mal cargado (o es una cuenta correctora como la depreciación acumulada, que es un activo con saldo acreedor a propósito).
Poner las fechas
Sección titulada «Poner las fechas»Poné el rango de fechas antes de mirar los números. Para un cierre de gestión: 1 de abril al 31 de marzo.
Cómo está hoy
Sección titulada «Cómo está hoy»Al día de hoy los libros suman 13.592.097,19 en el Debe y 13.592.097,19 en el Haber, con cero asientos desbalanceados.