Contabilidad en 10 minutos
Si nunca estudiaste contabilidad, esta página es todo lo que necesitás para entender el resto del manual. No hay fórmulas.
1. Una cuenta es un cajón
Sección titulada «1. Una cuenta es un cajón»La contabilidad guarda la plata en cajones llamados cuentas. Cada cajón tiene un número y un
nombre: 1110101 CAJA, 1130191 ALMACEN MATERIA PRIMA PLANTA, 5210201 ENERGIA ELECTRICA.
Los cajones están agrupados por el primer dígito:
| Empieza con | Es | Ejemplo |
|---|---|---|
| 1 | Activo — lo que la empresa tiene | Caja, banco, inventario, maquinaria |
| 2 | Pasivo — lo que la empresa debe | Proveedores, impuestos por pagar, sueldos por pagar |
| 3 | Patrimonio — lo que es de los dueños | Capital social, reservas, resultados |
| 4 | Ingresos — lo que entra por vender | Ventas |
| 5 y 6 | Gastos y costos — lo que se consume | Sueldos, luz, materia prima |
2. Todo movimiento toca dos cajones
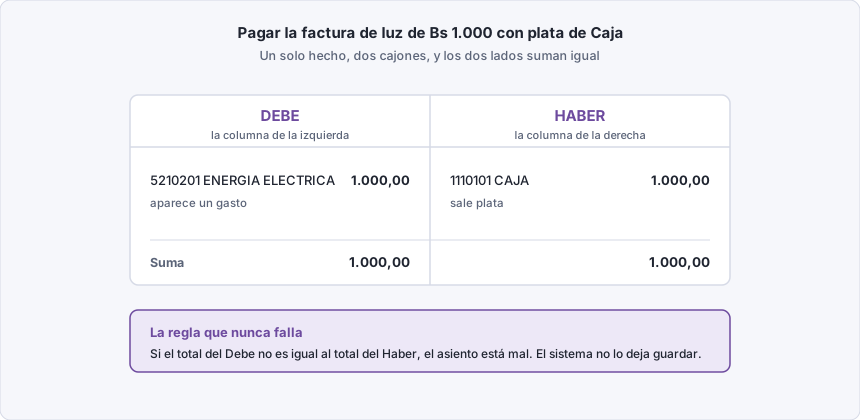
Sección titulada «2. Todo movimiento toca dos cajones»Nunca pasa una sola cosa. Si pagás la luz con caja: sale plata de Caja y aparece un gasto de Energía Eléctrica. Dos cajones, siempre.
A esos dos lados se les puso nombre hace 500 años y quedaron:
- DEBE — la columna de la izquierda
- HABER — la columna de la derecha
3. La regla
Sección titulada «3. La regla»| Si el cajón es… | y aumenta va al… | y disminuye va al… |
|---|---|---|
| Activo (1) | DEBE | HABER |
| Pasivo (2) | HABER | DEBE |
| Patrimonio (3) | HABER | DEBE |
| Ingreso (4) | HABER | DEBE |
| Gasto / costo (5, 6) | DEBE | HABER |
4. Un asiento
Sección titulada «4. Un asiento»Un asiento es el registro de un movimiento: la fecha, una explicación (la glosa), y las cuentas que se tocan con sus importes.
Pagamos Bs 500 de luz en efectivo:
| Cuenta | Nombre | Debe | Haber |
|---|---|---|---|
| 5210201 | ENERGIA ELECTRICA | 500,00 | |
| 1110101 | CAJA | 500,00 | |
| Totales | 500,00 | 500,00 |
El gasto de luz aumenta (gasto → Debe). La caja disminuye (activo que baja → Haber).
5. La ley de hierro: tiene que cuadrar
Sección titulada «5. La ley de hierro: tiene que cuadrar»La suma del Debe siempre tiene que ser igual a la suma del Haber. En cada asiento y en todo el libro junto. Si no cuadra, hay un error, y el sistema no te deja seguir.
6. Adónde va todo eso
Sección titulada «6. Adónde va todo eso»Los asientos se acumulan en el Libro Mayor (la lista de todos). De ahí salen:
- Balance de Comprobación — cuánto quedó en cada cajón
- Estado de Resultados — ingresos menos gastos = ganancia o pérdida del período
- Balance General — la foto: qué tiene, qué debe y qué es de los dueños
Y siempre se cumple: Activo = Pasivo + Patrimonio.
Palabras que vas a leer
Sección titulada «Palabras que vas a leer»| Palabra | Qué es |
|---|---|
| Asiento | El registro de un movimiento |
| Glosa | La explicación en palabras del asiento |
| Diario | La categoría del asiento: VT ventas, AC compras, BQ banco, OD operaciones diversas |
| Ventilar | Decirle al sistema a qué cuenta contable va cada línea de una factura |
| Saldo | Lo que quedó en un cajón: Debe menos Haber |
| Devengado | Se registra cuando pasa el hecho, no cuando se paga |