De un asiento al Balance
Seguimos una sola compra de luz de Bs 1.000 hasta el balance.
1. Pasa el hecho
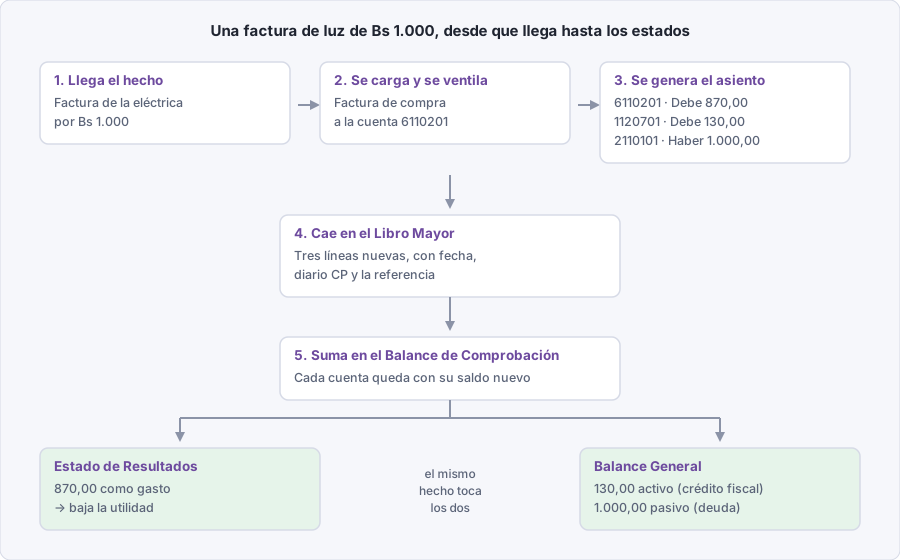
Sección titulada «1. Pasa el hecho»Llega la factura de la eléctrica por Bs 1.000.
2. Se carga
Sección titulada «2. Se carga»Se registra como factura de compra y se ventila a la cuenta
6110201 ENERGIA ELECTRICA — comunes planta.
3. Se genera el asiento
Sección titulada «3. Se genera el asiento»| Cuenta | Debe | Haber |
|---|---|---|
| 6110201 ENERGIA ELECTRICA | 870,00 | |
| 1120701 IVA CRÉDITO FISCAL | 130,00 | |
| 2110101 CUENTAS POR PAGAR | 1.000,00 |
4. Cae en el Libro Mayor
Sección titulada «4. Cae en el Libro Mayor»Tres líneas nuevas, con fecha, diario AC y la referencia de la factura.
5. Suma en el Balance de Comprobación
Sección titulada «5. Suma en el Balance de Comprobación»| Cuenta | Saldo antes | Movimiento | Saldo después |
|---|---|---|---|
| 6110201 ENERGIA ELECTRICA | 45.000 | +870 | 45.870 |
| 1120701 IVA CRÉDITO FISCAL | 780.000 | +130 | 780.130 |
| 2110101 CUENTAS POR PAGAR | 2.100.000 | +1.000 | 2.101.000 |
6. Aparece en los estados
Sección titulada «6. Aparece en los estados»- Los Bs 870 van al Estado de Resultados, como gasto → bajan la utilidad
- Los Bs 130 van al Balance General, como activo (crédito fiscal a recuperar)
- Los Bs 1.000 van al Balance General, como pasivo (deuda con el proveedor)
Fijate que el mismo hecho toca los dos estados. Por eso tienen que salir de la misma fuente.
Si un número no cuadra, se recorre al revés
Sección titulada «Si un número no cuadra, se recorre al revés»Estado financiero → Balance de Comprobación → Libro Mayor → asiento → documento. Siempre se puede llegar al papel que lo originó. Eso es la trazabilidad.