Registrar el cobro de una venta a crédito
Por qué hace falta
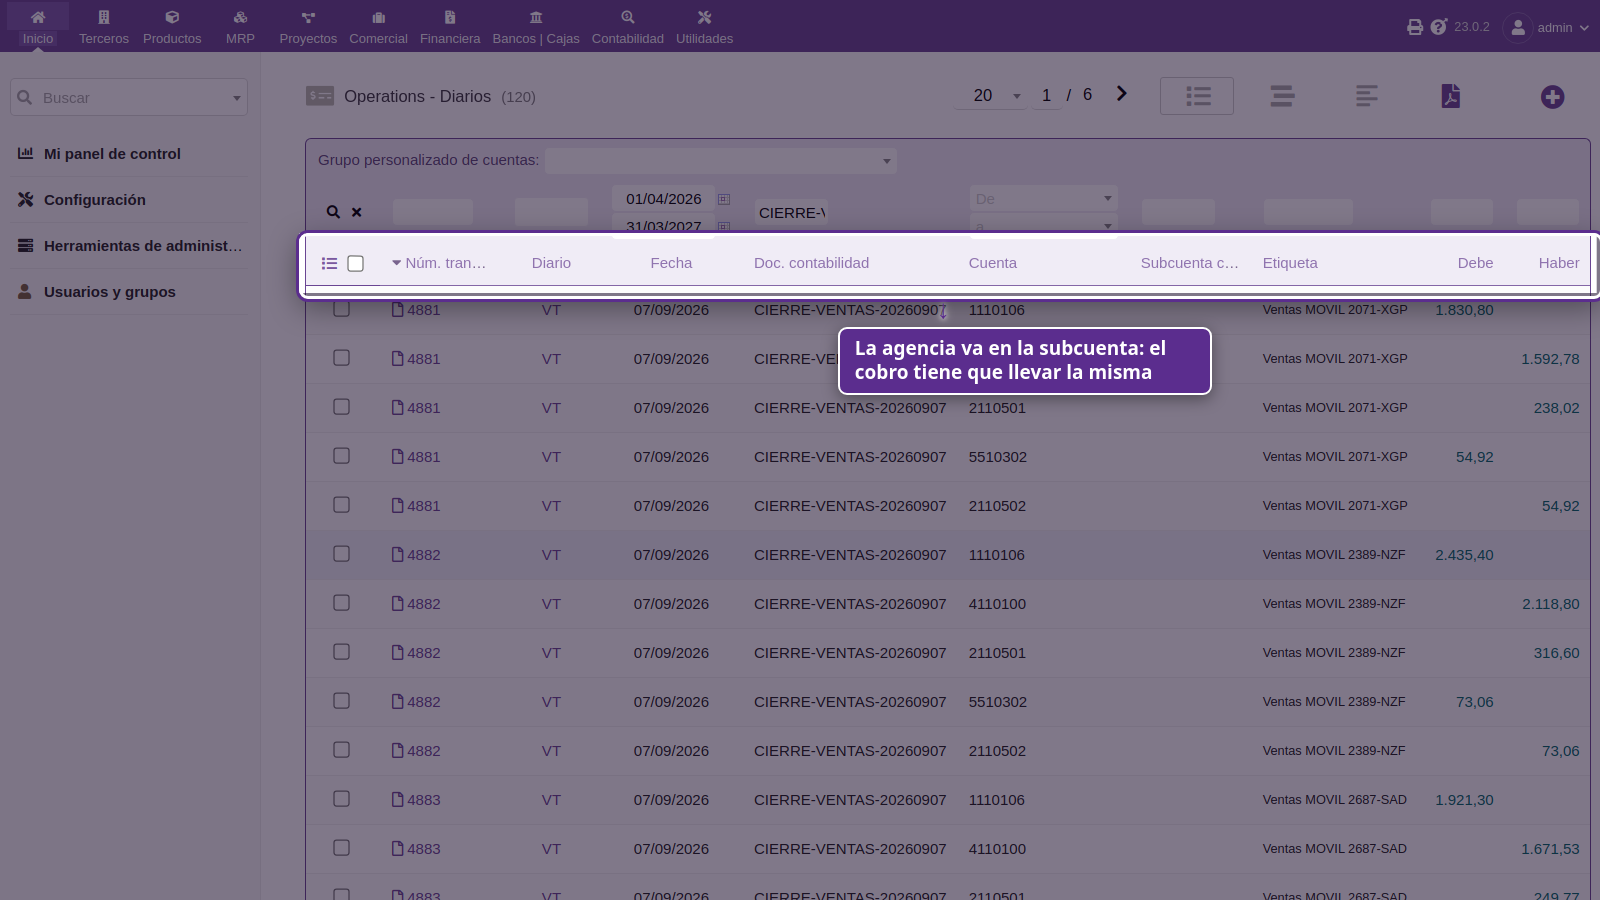
Sección titulada «Por qué hace falta»El cierre diario deja la parte no cobrada en 1120189 OTRAS CUENTAS POR COBRAR, con la cuenta
auxiliar de la agencia. Esa cuenta solo baja si alguien registra el cobro.
Hoy no se está haciendo: la cuenta solo sube. Hay Bs 3.393.330,86 anotados como pendientes de cobro que en buena parte ya se cobraron. El balance muestra plata que ya entró como si todavía se debiera.
Paso a paso
Sección titulada «Paso a paso»- Contabilidad → Libro Mayor → Nuevo registro — ver Cargar un asiento manual
- Fecha: la del cobro
- Diario:
BQsi entró al banco,ODsi fue a caja - Referencia: algo rastreable, por ejemplo
COBRO-AL002-20260908 - Dos líneas:
| Cuenta | Auxiliar | Nombre | Debe | Haber |
|---|---|---|---|---|
| 1110203 | BANCO UNION M/NAL | 47.961,40 | ||
| 1120189 | AL002 | OTRAS CUENTAS POR COBRAR | 47.961,40 |
Cobros parciales
Sección titulada «Cobros parciales»Se registra el importe que entró, no el total. La diferencia queda pendiente en el mismo auxiliar.
Cómo verificar
Sección titulada «Cómo verificar»Contabilidad → Balance de comprobación, filtrando la cuenta 1120189: el saldo tiene que haber
bajado exactamente por lo cobrado. Y en el Libro Mayor, filtrando por auxiliar, se ve el
movimiento de cada agencia.
Cuando la deuda no se va a cobrar
Sección titulada «Cuando la deuda no se va a cobrar»Parte de lo que se vende a crédito nunca se cobra. Contablemente eso no se puede ignorar: una cuenta por cobrar que no se va a cobrar no es un activo.
El plan tiene la cuenta para eso: 11203 CUENTAS INCOBRABLES.
La previsión: reconocerlo antes de que pase
Sección titulada «La previsión: reconocerlo antes de que pase»No se espera a que la deuda sea definitivamente incobrable. Al cierre se estima qué parte del saldo por cobrar probablemente no se cobre y se reconoce como gasto:
| Cuenta | Debe | Haber | |
|---|---|---|---|
| 52105xx | Gasto por incobrables | 50.000,00 | |
| 11203 | CUENTAS INCOBRABLES (previsión) | 50.000,00 |
La previsión es una cuenta de activo con saldo acreedor: resta de las cuentas por cobrar, igual que la depreciación acumulada resta del activo fijo.
Cuando se da por perdida de verdad
Sección titulada «Cuando se da por perdida de verdad»Se descarga contra la previsión, y no vuelve a ser gasto — ya se reconoció antes:
| Cuenta | Debe | Haber | |
|---|---|---|---|
| 11203 | CUENTAS INCOBRABLES | 8.000,00 | |
| 1120189 | OTRAS CUENTAS POR COBRAR | 8.000,00 |
Lo que hay que definir antes
Sección titulada «Lo que hay que definir antes»Esto es una decisión del contador, no del sistema:
- Quién registra los cobros y con qué frecuencia (¿diaria, junto con el cierre?)
- De dónde sale el dato del cobro: ¿del extracto bancario, de un reporte de Breick?
- Si conviene que Breick también mande los cobros como parte del cierre diario, y así no cargar nada a mano