Costo de ventas y valuación
Por qué esta página es la más importante que falta
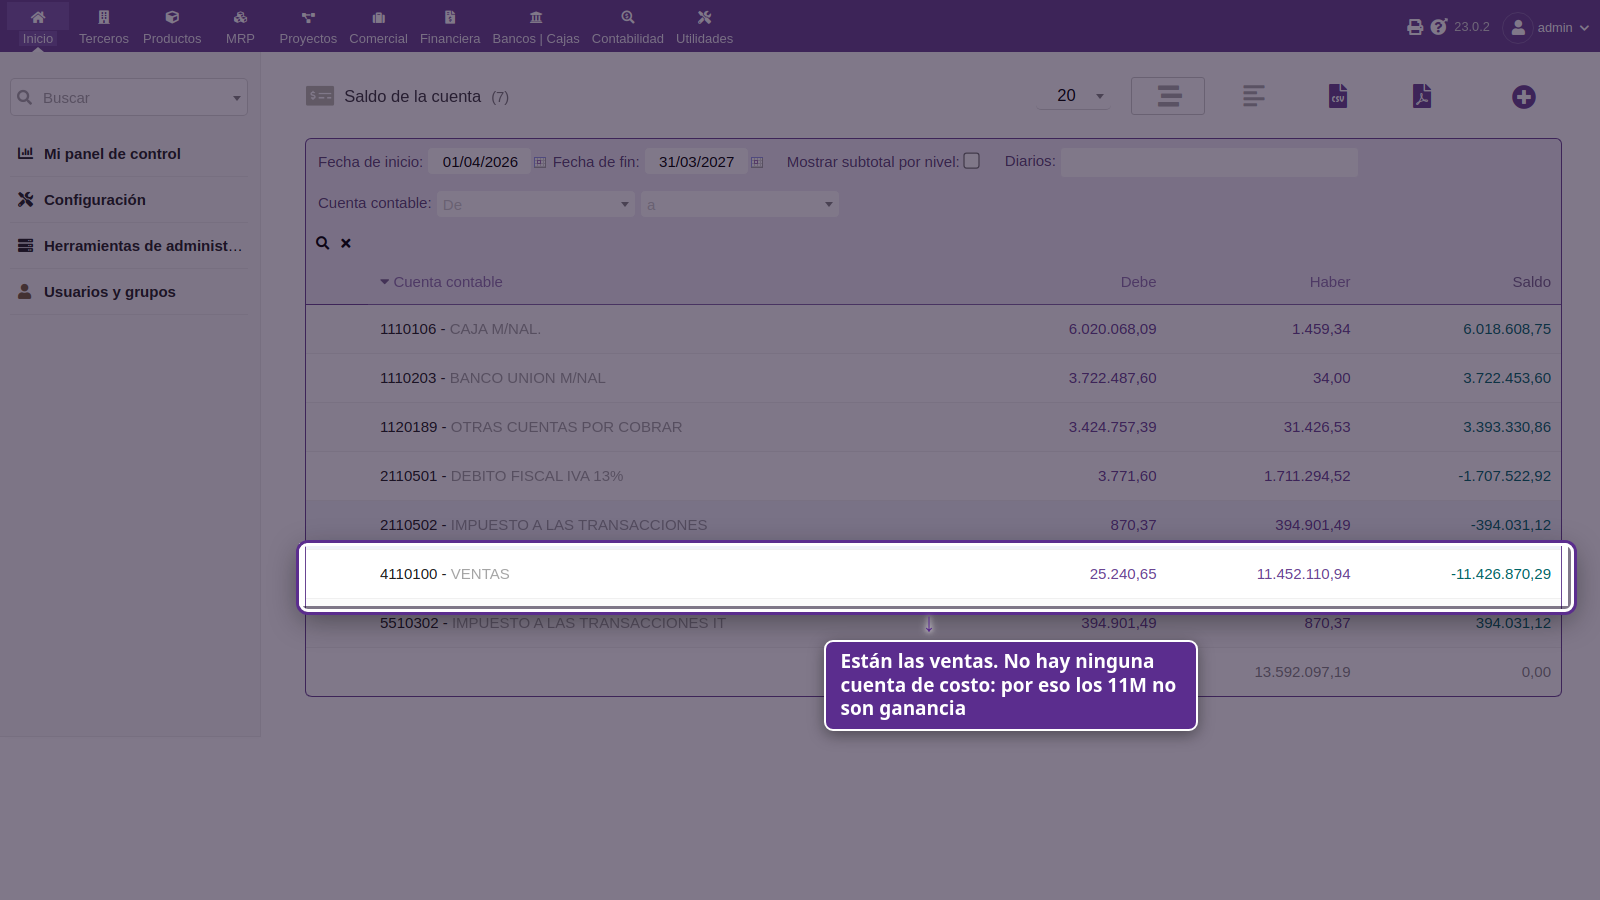
Sección titulada «Por qué esta página es la más importante que falta»El sistema muestra una «utilidad» de 11.032.839,17. Ese número no es una utilidad: son las ventas menos el IT, y nada más.
Falta lo más grande de todo: cuánto costó el chocolate que se vendió. Mientras el costo de ventas sea cero, el Estado de Resultados no dice nada útil, y el IUE calculado sobre esa base sería absurdo.
Qué es el costo de ventas
Sección titulada «Qué es el costo de ventas»Cuando se vende una tableta, pasan dos cosas a la vez:
- Entra plata — eso es el ingreso, y hoy sí se registra (llega de Breick)
- Sale una tableta del almacén — eso es el costo, y hoy no se registra
| Cuenta | Debe | Haber | |
|---|---|---|---|
| 51101 | COSTO DE VENTAS | lo que costó producirla | |
| 1130401 | ALMACEN DE PRODUCTOS TERMINADOS | lo mismo |
Ese asiento es el que falta. Sin él, el inventario nunca baja y el resultado sale inflado.
El recorrido completo del costo
Sección titulada «El recorrido completo del costo»En una fábrica el costo no aparece de golpe: se va acumulando por etapas, y recién al vender se convierte en gasto.
| Etapa | Cuenta | Qué pasa |
|---|---|---|
| 1. Se compra materia prima | 11301 ALMACEN DE MATERIA PRIMA |
Es un activo, todavía no es gasto |
| 2. Entra a producción | 1130311 MATERIA PRIMA EN PROCESO |
Sigue siendo activo, cambia de cajón |
| 3. Se le suma mano de obra | 1130321… MANO DE OBRA EN PROCESO |
Los sueldos de planta — ver Sueldos |
| 4. Se le suman los indirectos | 1130322… COSTO INDIRECTO EN PROCESO |
Luz, depreciación, mantenimiento — ver Prorrateo |
| 5. Se termina el producto | 1130401 PRODUCTOS TERMINADOS |
Todo lo anterior junto, listo para vender |
| 6. Se vende | 51101 COSTO DE VENTAS |
Recién acá deja de ser activo y pasa a gasto |
Los pasos 1 a 5 no tocan el resultado: mueven plata entre cuentas de activo. Solo el paso 6 baja la utilidad.
Cómo se valúa: hay que elegir un método
Sección titulada «Cómo se valúa: hay que elegir un método»Cuando se compró cacao a Bs 40 el kilo en enero y a Bs 45 en marzo, y se usa un kilo, ¿costó 40 o 45? Depende del método, y hay que elegir uno y no cambiarlo.
| Método | Cómo funciona | En Bolivia |
|---|---|---|
| Promedio ponderado | Se promedia el costo de todo lo que hay en el almacén | Es el más usado |
| PEPS (primero en entrar, primero en salir) | Sale primero lo más viejo, al costo que tenía | Permitido |
| UEPS (último en entrar, primero en salir) | Sale primero lo más nuevo | No aceptado por el SIN |
Cómo se llega al número, si no sale del sistema
Sección titulada «Cómo se llega al número, si no sale del sistema»Mientras la producción no esté costeada en Dolibarr, el costo de ventas se determina por diferencia de inventarios, que es el camino clásico:
Inventario inicial de productos terminados+ Costo de producción del período− Inventario final de productos terminados= COSTO DE VENTASLos dos inventarios salen del inventario físico. Por eso el conteo al 31 de marzo no es un trámite: sin él no hay costo de ventas, y sin costo de ventas no hay utilidad real.
El asiento se carga como asiento manual en el diario OD.
Lo que hay que definir antes
Sección titulada «Lo que hay que definir antes»- El método de valuación — promedio ponderado o PEPS
- Cada cuánto se registra el costo de ventas — por venta, mensual o al cierre
- Cómo se cierra el circuito con Breick — hoy el asiento diario trae el ingreso pero no trae el costo, porque Breick no sabe cuánto costó producir. Ver Las ventas entran solas
Con qué se relaciona
Sección titulada «Con qué se relaciona»- Dónde se acumula el costo por etapa → Inventario y producción
- Cómo se reparten los indirectos → Prorrateo de costos
- De dónde salen los inventarios inicial y final → Inventario físico